
Macro overview
La Fed alza, la curva segue
A settembre la parola è tornata alla Fed. Il 16 settembre il FOMC ha alzato i tassi di 25 punti base al 3,75-4,00%, primo rialzo dal luglio 2023, con un voto unanime (12-0, dopo il 9-3 di luglio) e sfidando le pressioni della Casa Bianca. Warsh ha descritto la mossa come la rimozione di «una dose di accomodamento» e il dot plot indica un altro rialzo entro dicembre (4,1%) ed altri tre rialzi nel 2027. A convincere il Comitato erano stati i dati di inizio mese: 162 mila nuovi posti di lavoro ad agosto contro attese intorno a 55 mila, disoccupazione al 4,1%, CPI core in rialzo dello 0,3% mensile e un PMI composito balzato a 58,4, massimo da luglio 2021. Il vero banco di prova è stato però il mercato obbligazionario. Tra fine agosto e il 29 settembre il biennale è salito dal 4,34% al 4,85%, il decennale dal 4,75% al 5,26%, massimo dal 2007, e il trentennale ha toccato il 5,61%, massimo dal 2002. Il dato più significativo è la composizione del movimento: il rendimento reale decennale è salito di quasi 50 punti base al 2,91%, mentre l'inflazione attesa implicita è rimasta ferma intorno al 2,35%. Il mercato non teme una perdita di controllo sui prezzi, ma prezza un costo del capitale strutturalmente più alto, tra deficit federale vicino ai 2.000 miliardi, emissioni legate all'AI e JGB decennale al 3,1%, massimo dal 1996. Il Tesoro, protagonista di agosto, è stato sovrastato: i riacquisti portati ad almeno 4 miliardi di dollari per operazione non hanno fermato quello che alcuni hanno definito un «leggero sciopero dei compratori». L'ultimo giorno del mese ha però cambiato il tono. Il PCE di agosto è uscito al 3,4% annuo contro il 3,7% atteso, con il core al 3,0% contro il 3,3%, anche per effetto della revisione annuale dei conti, che ha abbassato il profilo dell'inflazione e alzato quello della crescita: il PIL del secondo trimestre passa dall'1,5% al 2,2% annualizzato, quello del primo al 2,5%, mentre i consumi reali di agosto sono saliti dello 0,6%. Più crescita e meno inflazione del previsto: una combinazione che conferma la solidità dell'economia ma toglie urgenza alla Fed.
Williams (CEO Fed NY) aveva già escluso fretta, indicando un altro rialzo «verso fine anno», e il mercato ha ridotto a circa un terzo la probabilità di una mossa a ottobre: lo scenario centrale si sposta verso dicembre. In Europa il quadro è opposto.
La BCE ha alzato i tassi al 2,50% il 10 settembre, all'unanimità, e le stime preliminari di settembre mostrano un'inflazione in accelerazione per l'energia, al 5,0% in Spagna, al 4,1% in Italia e al 3,4% in Francia. Lagarde difende comunque una «risposta misurata», avverte che i tassi «non si muoveranno di pari passo con i costi energetici» e che il rialzo dei rendimenti a lungo termine frenerà crescita e inflazione più di quanto stimato a settembre. L'attività tiene, con il PMI composito a 53,1, massimo da oltre tre anni, mentre il Bund ha toccato il 3,61%, massimo dal 2009, e lo spread OAT-Bund ha superato i 100 punti base. La Bank of Japan ha portato il tasso all'1,25%, massimo da 31 anni, e la Bank of England è rimasta al 3,75% con tre voti per un rialzo; unica eccezione la BNS, ferma allo 0%. Le prossime tappe: inflazione dell'area euro e occupazione americana il 2 ottobre, FOMC il 27-28 e BCE il 29, a ridosso delle elezioni di metà mandato del 3 novembre, con Hormuz sempre sullo sfondo.1
Azioni
Il rally si restringe
Settembre ha messo alla prova la tenuta dell'azionario americano: la Fed ha alzato i tassi per la prima volta in tre anni e il decennale ha superato il 5%, eppure il Nasdaq 100 è tornato ai massimi storici. La leadership, però, si è fatta sempre più ristretta. A trainare il mercato è stato ancora il tema dell'intelligenza artificiale, con il successo di Muse, l'agente AI di Meta, e il rally dei produttori di memorie e processori come Micron, Sandisk e AMD, che ha superato i 1.000 miliardi di capitalizzazione. Anche la correzione dei semiconduttori seguita all'appello di Anthropic a rallentare lo sviluppo dei modelli è stata rapidamente assorbita. Il resto dell’azionario ha raccontato un'altra storia: il Dow Jones al momento della scrittura sta chiudendo il mese in calo e l'ampiezza del mercato è scesa a livelli storicamente molto bassi. Tra i settori, alla forza dell'IT si è contrapposta la debolezza dei Materials, dei Consumer Discretionary, frenati dal caro carburanti e da una fiducia dei consumatori vicina ai minimi storici, e delle Utilities, colpite dal rialzo dei rendimenti. Da notare che l'S&P 500 tratta sotto le 19 volte gli utili attesi, minimo dal 2023, perché gli utili crescono più dei prezzi. In Europa, lo STOXX Europe 600 ha interrotto la serie di cinque mesi consecutivi di rialzo. La Germania è stata la più debole, zavorrata dal comparto auto (Volkswagen ha tagliato le stime) e dall'incertezza politica dopo le elezioni regionali. In Francia l'allargamento dello spread OAT-Bund oltre i 100 punti base ha continuato a pesare su banche e titoli domestici. Più resilienti energia e assicurazioni. In Svizzera, lo SMI ha chiuso in negativo: la composizione difensiva dell'indice non ha offerto protezione e Novartis ha pesato dopo il fallimento dello studio su pelacarsen. In Asia, la Cina ha confermato la sua dicotomia: esportazioni in forte crescita grazie a semiconduttori e AI, ma consumi e investimenti ancora deboli hanno penalizzato il CSI 300, nonostante la proroga della tregua commerciale dopo il vertice tra Trump e Xi. La Corea ha invece continuato a beneficiare del ciclo delle memorie. In questo contesto manteniamo un posizionamento leggermente overweight sull’azionario, sostenuto dalla crescita degli utili, ma sempre più selettivo: privilegiamo qualità e capacità di autofinanziare la crescita, affiancando all’esposizione AI settori in grado di diversificarne la volatilità.
Obbligazioni
Big Beautiful Yields
Settembre è stato un mese particolarmente difficile per il comparto obbligazionario globale, caratterizzato da un deciso rialzo dei rendimenti governativi e da performance negative nella maggior parte delle asset class fixed income. Il Treasury decennale statunitense ha raggiunto il 5,2%, massimo dal 2007, mentre il trentennale è salito al 5,5%, livelli che non si osservavano da oltre vent'anni. Il movimento è stato globale: il Bund decennale è arrivato al 3,6%, il BTP al 4,6% e il rendimento reale del Treasury USA al 2,9%, massimo dal 2008. L'aumento dei rendimenti ha colpito soprattutto il tratto breve e intermedio delle curve, che hanno continuato ad appiattirsi, riflettendo aspettative di ulteriori interventi restrittivi da parte delle principali banche centrali. Il mercato continua infatti a prezzare politiche monetarie restrittive sia da parte della Fed sia della BCE. Nel credito investment grade l'allargamento degli spread è stato limitato, segnale di fondamentali ancora solidi. Le performance negative sono quindi attribuibili quasi esclusivamente all'effetto duration: il comparto investment grade ha registrato una perdita del 2,5% in dollari e dell'1,6% in euro nel solo mese di settembre. Nel segmento high yield gli spread si sono ampliati in misura più significativa, portandosi sui livelli di aprile, con performance mensili pari a -2,3% negli Stati Uniti e -1,8% in Europa. Anche il debito emergente ha risentito del rialzo dei tassi core, penalizzando soprattutto le emissioni sovrane a più lunga scadenza. Nonostante la debolezza dei prezzi, il contesto offre oggi livelli di rendimento particolarmente interessanti. I rendimenti a scadenza si collocano intorno al 6,0% per l'investment grade in dollari e all'8,0% per l'high yield statunitense, mentre in Europa si attestano rispettivamente al 4,2% e al 6,3%. In altre parole, la componente di ritorno del credito è sempre più legata al carry e al flusso cedolare piuttosto che alla compressione degli spread. In questo scenario, manteniamo un approccio prudente sulla duration, privilegiando il tratto 2-5 anni della curva rispetto alle scadenze molto lunghe. Il mercato primario resta una delle principali fonti di opportunità, ma la forte volatilità richiede elevata selettività
Forex
Il differenziale ritrovato
Ad agosto il dollaro aveva fallito il test del differenziale; a settembre lo ha superato con decisione. Il rialzo della Fed e la salita dei rendimenti reali americani hanno riportato l'euro da 1,162 a 1,136 circa (-2,2%), dopo un minimo a 1,1312 il 29 settembre, il più basso da maggio 2025: per il dollaro è il mese migliore da oltre un anno, con il Dollar Index sopra quota 101.
Questa volta il differenziale ha funzionato su tutta la curva: tra fine agosto e fine settembre il rendimento a due anni americano è salito di 55 punti base contro poco più di 40 della curva AAA dell'area euro, il decennale di 53 contro circa 35 del Bund, segno che l'effetto dei riacquisti del Tesoro si è esaurito. Sull'euro pesano inoltre lo shock energetico, che per un importatore netto peggiora le ragioni di scambio, e il rischio politico francese. Da ricordare però che il differenziale può girare: se la Fed rallenta mentre la BCE resta sotto pressione, la parte breve smetterebbe di sostenere il dollaro.
Più sfumato il quadro sullo yen: la Bank of Japan ha alzato i tassi all'1,25% il 18 settembre, ma con due voti contrari e indicazioni giudicate prudenti, e il cambio è risalito fino a 158-159 prima di chiudere a 156,9, con lo yen comunque in rafforzamento di quasi il 2% nel mese. Il canale giapponese passa ormai più dai rendimenti che dal cambio. Sul franco settembre ha segnato un cambio di tono: la BNS ha lasciato i tassi allo 0% e ha attenuato il linguaggio sugli interventi, passando da una «maggiore disponibilità» a una «semplice disponibilità a essere attiva sul mercato dei cambi, se necessario». L'EUR/CHF si aggira intorno a 0,947 (+0,9%) e il dollaro ha toccato 0,8358 franchi, massimo da sedici mesi e mezzo. Con un differenziale verso la BCE destinato ad ampliarsi, il franco torna candidato a valuta di finanziamento, un'evoluzione che la BNS non sembra voler contrastare.
Materie Prime
Il premio torna nel barile
A settembre il premio geopolitico è tornato dal lingotto al barile: Brent +14% circa, oro -5%.
Il Brent è salito da 90 a circa 103 dollari, dopo aver sfiorato i 110 a metà mese con gli attacchi alle petroliere tra Stati Uniti e Iran. Nell'ultima settimana il recupero dei flussi, con il greggio mediorientale al 98% dei livelli prebellici secondo J.P. Morgan, e l'offerta di 40 milioni di barili dalla riserva strategica americana hanno però raffreddato i prezzi.
L'oro ha pagato il rialzo dei rendimenti reali e del dollaro: dal massimo di 4’473 $/Oz del 3 settembre è sceso a 4’116 il 28, chiudendo intorno ai 4’200. È una correzione ciclica più che strutturale, tuttavia c’è molta incertezza tra gli operatori: c’è chi vede gli acquisti cinesi di luglio superiori del 75% ai dati ufficiali confermando i 4’900 dollari a fine anno, mentre altri vedono un ritorno verso i 4’000 un'occasione di accumulo.
Dati di mercato
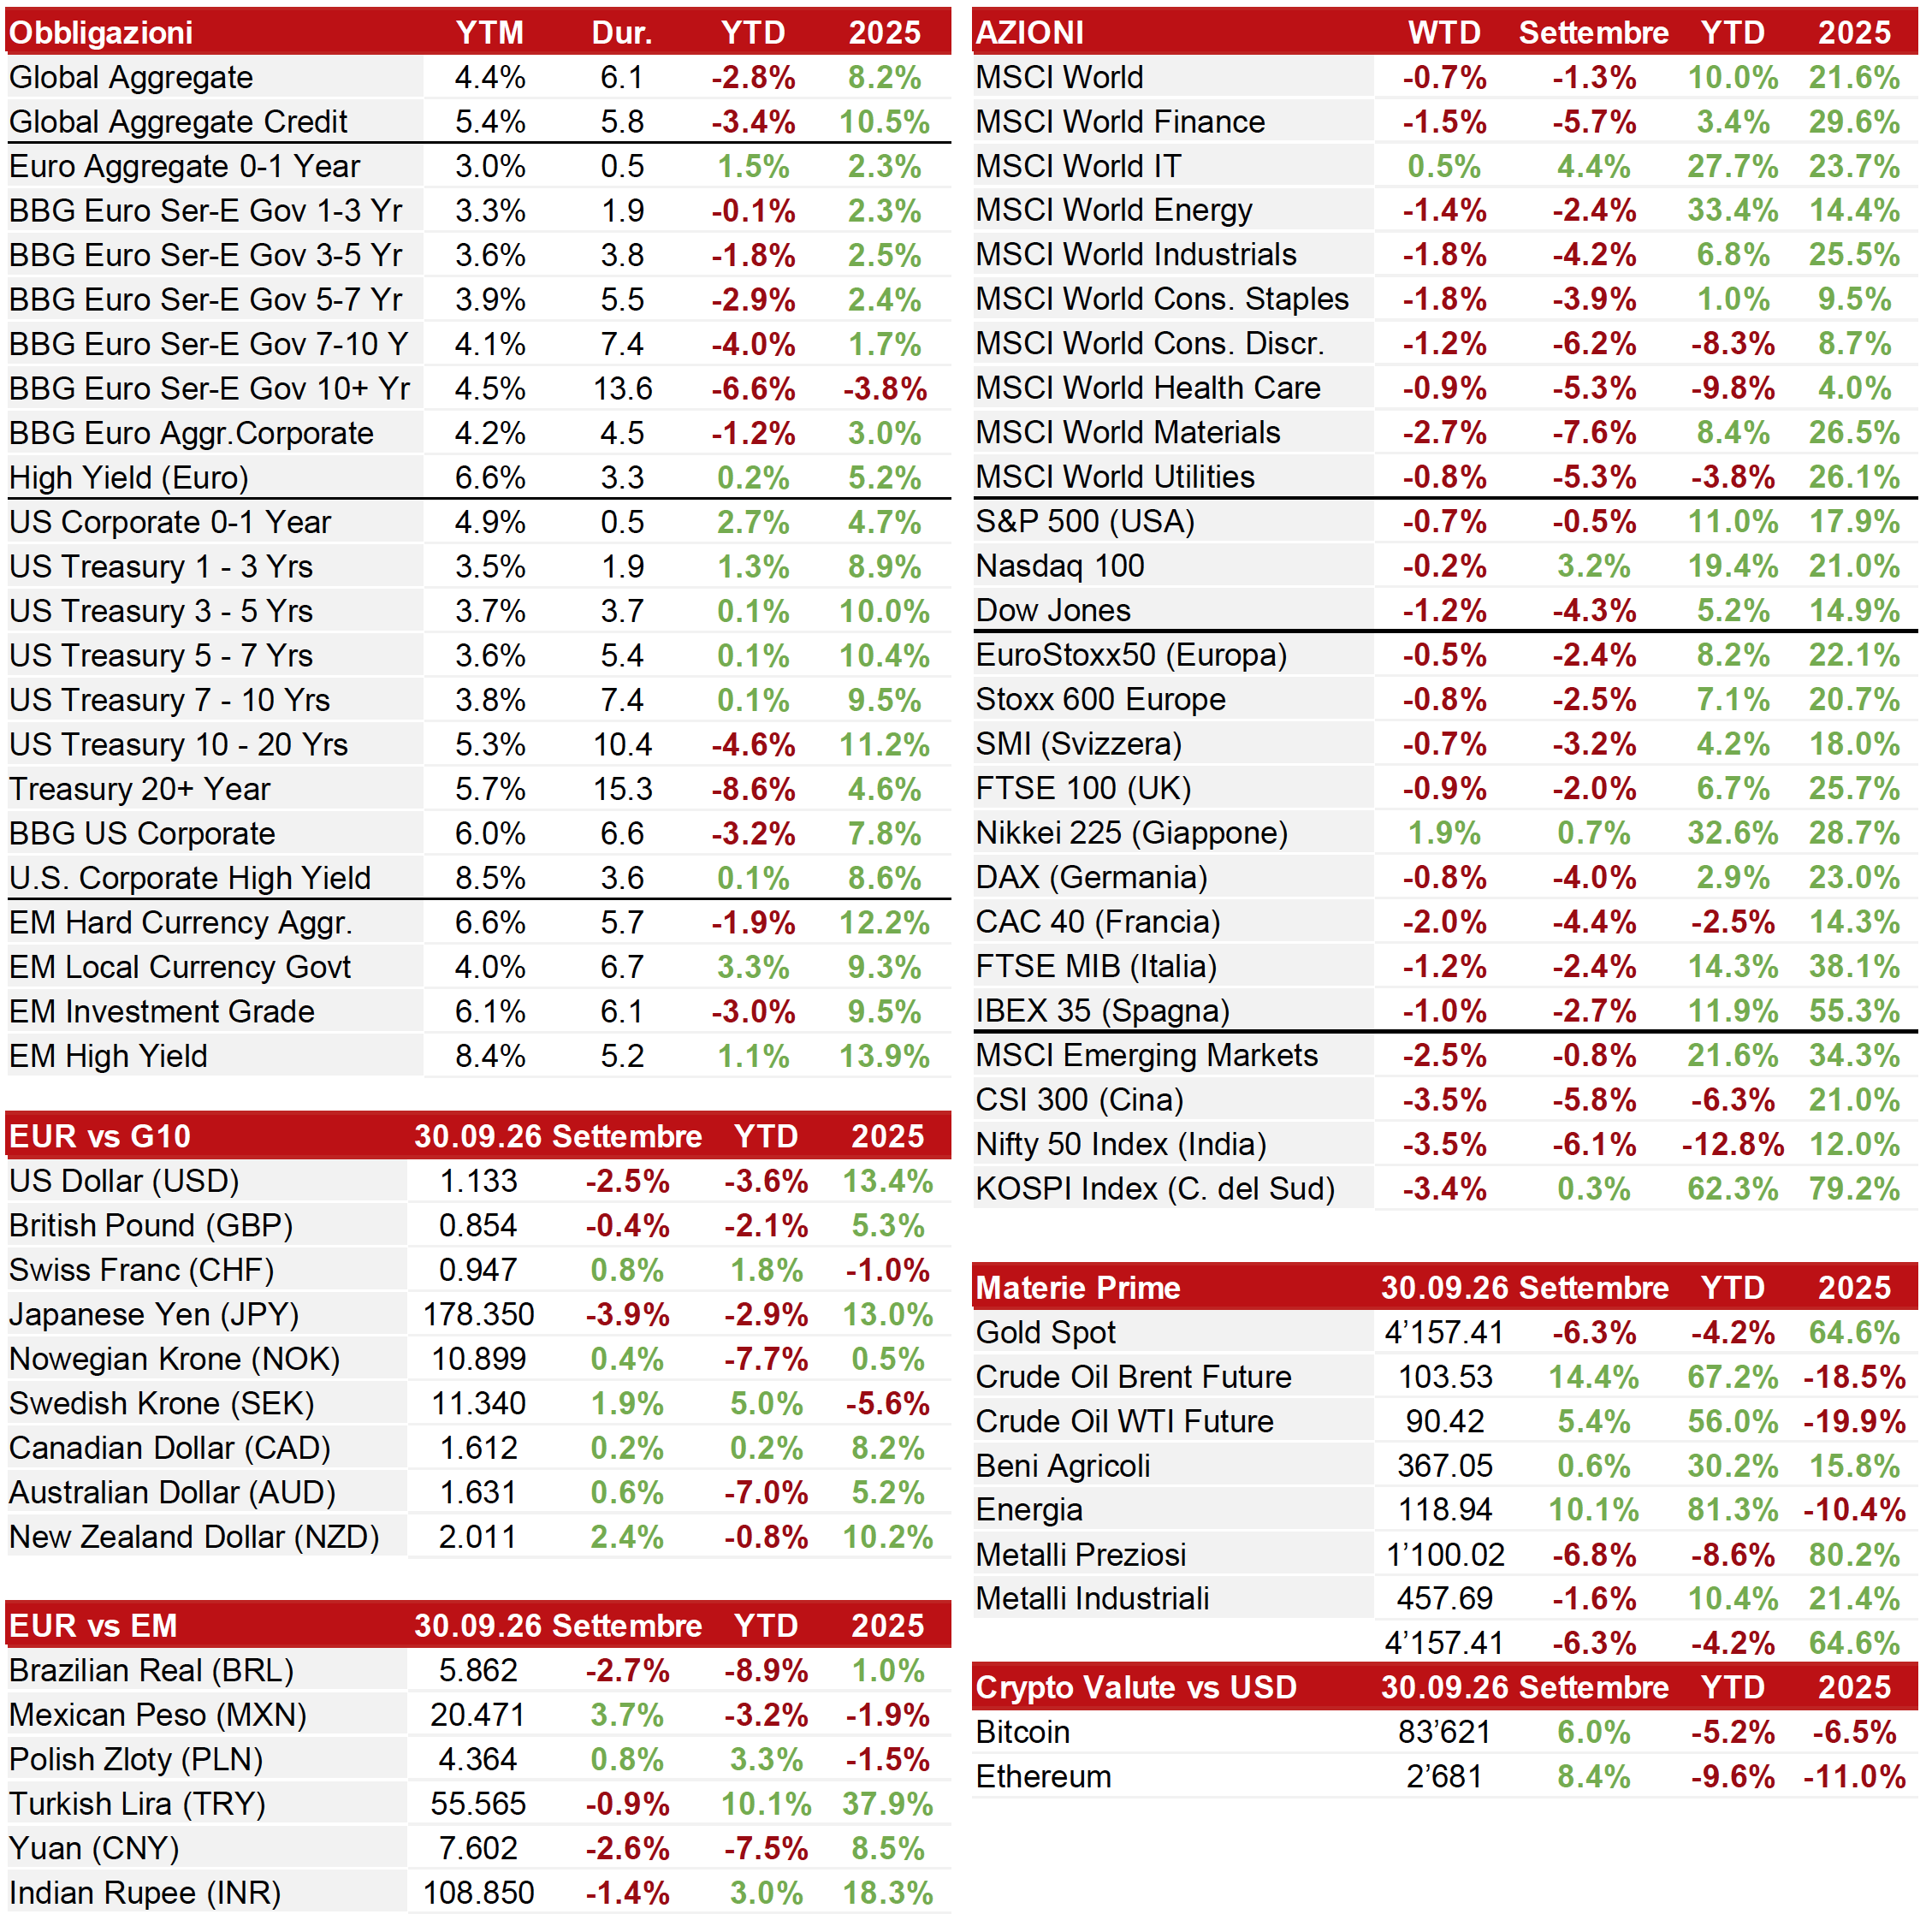
Fonte: BG Aequitum – Bloomberg – dati al 30.09.2026