
Macro overview
Crescita mista e pressioni sui prezzi
Nel corso di ottobre, le dinamiche inflazionistiche hanno evidenziato un’accelerazione sia negli Stati Uniti sia in Europa. Per quanto riguarda la crescita, si osserva invece una certa divergenza tra le due economie: il PIL statunitense ha mostrato un’accelerazione rispetto al trimestre precedente, mentre l’economia europea ha registrato un moderato rallentamento. In entrambi i casi, tuttavia, la crescita si è rivelata superiore alle aspettative di mercato.Negli Stati Uniti la prima stima del PIL del terzo trimestre ha segnato un +3,4% annualizzato, sostenuto dalla tenuta dei consumi. I PMI flash di ottobre confermano un quadro espansivo, con il composito a 57,6 e il manufatturiero a 56,0. Nell’Eurozona il PIL è cresciuto dello 0,4% su base trimestrale, in decelerazione dallo 0,6% precedente e con una marcata dispersione tra paesi. La Germania ha superato le attese (+0,2%) e la Spagna si conferma l’economia più dinamica (+0,6%), mentre l’Italia ha registrato una crescita nulla e la Francia, penalizzata dall’incertezza politica, è tornata in contrazione (-0,1%). I PMI segnalano un rallentamento: il composito dell’area è sceso a 51,9 da 53,1, sotto il consenso, per effetto di un rallentamento sia dei servizi che della manifattura. Nel Regno Unito le indagini hanno invece sorpreso positivamente, con i servizi a 53,1 e il manifatturiero a 52,8.
Sul fronte dei prezzi, le tensioni nel Golfo hanno mantenuto il Brent stabilmente sopra i 100 dollari e il gas europeo in prossimità dei 100 per megawattora, livelli tripli rispetto a marzo, con una trasmissione ormai evidente ai prezzi al consumo. Il deflatore PCE statunitense è salito a 0,5% su base mensile a settembre, portando la variazione annua al 3,6% da 3.40% della pubblicazione precedente. Nell’Eurozona l’inflazione si è attestata al 3,8% e nel Regno Unito al 3,5%. In Italia il dato preliminare di ottobre ha raggiunto il 5,6%, massimo dal 2023.
Per quanto concerne il mercato del lavoro, negli Stati Uniti le buste paga non agricole di settembre sono cresciute di appena 29 mila unità, con revisioni al ribasso dei mesi precedenti (133k vs 162k). Il tasso di disoccupazione è salito al 4,2% e le retribuzioni orarie crescono del 3,0% su base annua, implicando salari reali negativi. Per quanto riguarda l’Eurozona invece, notiamo un leggero aumento del tasso di disoccupazione dal 6.40% del mese precedente al 6.50%.
In questo contesto le principali banche centrali hanno optato per una pausa, tuttavia senza escludere ulteriori strette. Dopo il rialzo di settembre, la Federal Reserve ha mantenuto i tassi al 4%, con due voti dissenzienti, lasciando aperta l’ipotesi di un nuovo intervento a dicembre. La BCE ha confermato il tasso al 2,5% con un orientamento analogo, in una riunione segnata dall’annuncio delle dimissioni anticipate di Christine Lagarde, che lascerà la presidenza a febbraio. La Bank of Japan ha lasciato i tassi invariati segnalando la prosecuzione del percorso di normalizzazione, mentre la Banca del Canada ha alzato i tassi per la prima volta in tre anni.
Sui mercati, il quadro si è tradotto in rendimenti del Treasury decennale stabilmente prossimi al 5%, in pressioni sul debito sovrano francese e in una crescente selettività dell’azionario rispetto all’intensità degli investimenti in intelligenza artificiale.
Azioni
Il tech perde slancio
Ottobre ha incrinato la fiducia nel trade sull'intelligenza artificiale: dopo un avvio ancora favorevole, la stagione delle trimestrali ha riportato al centro il rendimento sugli investimenti delle big tech. Il Nasdaq ha archiviato il peggiore mese da marzo 2025, con i semiconduttori in ribasso di oltre il 10% da inizio mese, mentre l'S&P 500 ha contenuto la flessione a circa l'1%, grazie alla tenuta del resto del listino.
Alphabet ha registrato la peggiore seduta della sua storia dopo utili inferiori alle attese e spese in conto capitale in sensibile aumento; Amazon ha deluso su fatturato e utili, con un free cash flow ormai negativo; Meta è scesa in area bear market. Microsoft, con Azure in crescita del 48%, è risultata l'eccezione. Intel ha perso oltre un quarto della capitalizzazione dopo una guidance debole e, nell'ultima seduta del mese, Nvidia, AMD e Broadcom hanno ceduto tra il 4% e l'11%.
Fuori dalle big tech il quadro è stato più equilibrato: la società media e le small cap hanno resistito meglio dei giganti tecnologici e l'82% delle aziende ha battuto le stime di utili. Gli utili restano robusti, +30% annuo nel terzo trimestre, ma il mercato penalizza chi investe senza generare liquidità.
In Europa il ridimensionamento sui semiconduttori ha penalizzato ASML, Infineon e STMicroelectronics, insieme agli industriali legati all'AI come Siemens Energy, Schneider Electric e ABB, mentre Ericsson ha sovraperformato dopo conti superiori alle attese.
In Svizzera lo SMI ha raggiunto nuovi massimi storici, grazie a Novartis, Roche e Nestlé. In Asia il Nikkei ha arretrato dai massimi, scendendo in area 63.000 punti, con SoftBank e Advantest in prima linea; la Corea, dipendente dai semiconduttori, ha registrato la correzione più marcata, e la Cina ha chiuso il mese in marcato ribasso.
In questo contesto manteniamo un posizionamento leggermente overweight sull’azionario, sostenuto dalla crescita degli utili, ma sempre più selettivo: privilegiamo qualità e capacità di autofinanziare la crescita, affiancando all’esposizione AI settori in grado di diversificarne la volatilità.
Obbligazioni
Il rally dei bond incontra il test dell'inflazione
Ottobre ha riportato interesse sul mercato obbligazionario globale. Dopo i massimi pluriennali toccati dai rendimenti a fine settembre, i governativi hanno recuperato terreno, sostenuti dalle decisioni delle banche centrali e da un ritorno della domanda di asset difensivi.
Il quadro macroeconomico resta però tutt’altro che lineare: la crescita continua a sorprendere per resilienza, mentre l’inflazione fatica a rientrare verso i target, lasciando i mercati sospesi tra l’opportunità offerta da rendimenti elevati e il rischio di una nuova fase restrittiva. Negli Stati Uniti questa tensione è particolarmente evidente. Il PIL del terzo trimestre è cresciuto del 3,4% annualizzato, ma il PCE ha accelerato al 3,6%, mentre il mercato del lavoro rimane solido. La Federal Reserve ha lasciato i tassi invariati al 3,75%-4,00%, senza tuttavia chiudere la porta a un nuovo rialzo. Il mercato ha privilegiato il messaggio di prudenza, innescando un rally dei Treasury: il decennale, dopo aver superato il 5% e raggiunto un picco vicino al 5,4%, chiude il mese al 4,9%. Le aspettative d’inflazione di lungo periodo sono rimaste stabili, suggerendo che il calo dei rendimenti sia stato guidato soprattutto dalla componente reale.
Anche in Europa i governativi hanno beneficiato del movimento globale, con il Bund decennale sceso al 3,35%. Le crescenti preoccupazioni fiscali e politiche hanno spinto lo spread OAT-Bund fino a 178 punti base, livelli che non si osservavano dalla crisi dell’Eurozona del 2011. Sullo sfondo, la Banca Centrale Europea ha mantenuto il tasso sui depositi al 2,50%, ma il rischio di ulteriori rialzi rimane concreto. Nel credito, il rally dei tassi ha favorito soprattutto l’Investment Grade, mentre l’High Yield ha mostrato maggiore vulnerabilità con spread in allargamento, in particolar modo in Europa.
Guardando avanti, il vero spartiacque sarà ancora una volta l’inflazione. Rendimenti governativi vicini al 5% hanno restituito valore alla duration, ma un nuovo aumento dei prezzi potrebbe rapidamente invertire il movimento di ottobre. A mantenere la volatilità alta è anche la Bank of Japan: un ulteriore rialzo dei tassi potrebbe accelerare il rimpatrio dei capitali giapponesi e riportare pressione sulla parte lunga delle curve globali.
Forex
Il dollaro torna rifugio
Ottobre ha restituito al dollaro il ruolo di valuta rifugio. Dopo essere sceso verso 101,5, il DXY è risalito sul 102, sostenuto dalla solidità dei dati statunitensi, dalle tensioni geopolitiche e da un differenziale dei tassi nuovamente favorevole agli Stati Uniti. Il PIL al 3,4%, l’inflazione PCE ancora elevata e la disponibilità della Federal Reserve a considerare un nuovo rialzo hanno ridotto lo spazio per un indebolimento strutturale del biglietto verde.
L’EUR/USD ha oscillato prevalentemente tra 1,11 e 1,125. La pressione sull’euro è derivata da crescita più debole, rincaro dell’energia e deterioramento fiscale francese. La BCE ha lasciato i tassi invariati, mantenendo aperta la possibilità di un rialzo a dicembre; ciò ha frenato le vendite senza eliminare il vantaggio del dollaro. L’area 1,11 ha attirato compratori e frenato il ribasso. Un recupero duraturo dell’EUR richiederebbe minori tensioni energetiche ed un allentamento delle tensioni politiche europee, oppure una FED meno restrittiva.
Lo yen è rimasto debole, con USD/JPY nell’area 157-159. La Bank of Japan ha riconosciuto il raggiungimento del 2% d’inflazione sottostante, ma la cautela di Ueda sul ritmo della normalizzazione ha limitato il recupero della valuta. La prossimità di quota 160 mantiene elevato il rischio di interventi verbali o diretti.
Il franco svizzero ha beneficiato della domanda difensiva, visto il suo ruolo di bene rifugio durante le fasi complesse del mercato, portando lo spot EUR/CHF intorno ai livelli minimi degli ultimi mesi. Tra gli emergenti, il real brasiliano si è indebolito dopo la vittoria di Lula.
Sul comparto la volatilità resta elevata e la visibilità sul cambio rimane limitata nel breve termine.
Materie Prime
Il Golfo detta il prezzo
Le materie prime di ottobre sono dominate dal premio geopolitico. Gli attacchi alle infrastrutture saudite, le tensioni nello Stretto di Hormuz e il rischio di un ampliamento del conflitto con l’Iran hanno spinto il Brent fino a 116 dollari il 23 ottobre. Il prezzo si è poi assestato nell’area 114-115 dollari, con il WTI sopra quota 100. Rimane ancora significativo il differenziale tra i due prezzi, con il prezzo del Brent ha raggiunto un differenziale di circa 14 dollari contro WTI, corroborando le tensioni ancora elevate in Medio Oriente.
In Europa, il gas TTF vicino a 100 euro per megawattora ha aggravato le pressioni inflazionistiche e il rischio di rallentamento. Con l’avvicinarsi al periodo invernale, il prezzo del gas su questi livelli potrebbe creare delle problematiche per i paesi che non sono stati in grado di accumulare riserve negli scorsi mesi.
L’oro ha seguito una dinamica opposta. Dopo aver superato 4.200 dollari a metà mese, è sceso sotto la soglia dei 4.000, penalizzato dal rafforzamento del dollaro, da rendimenti reali elevati e dalle prospettive di tassi più alti più a lungo. Sembrerebbe che il metallo prezioso abbia perso il suo ruolo di bene rifugio e lo vediamo bene in questi giorni che nonostante tassi in decelerazione, viene comunque penalizzato da un mercato azionario indebolito.
Dati di mercato
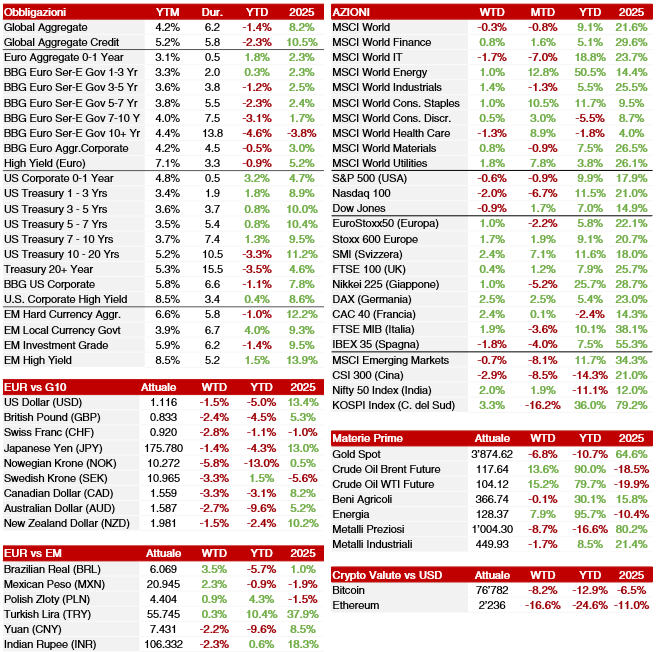
Fonte: BG Aequitum – Bloomberg – dati al 30.10.2026