La settimana ha cambiato la natura della divergenza degli ultimi mesi. Nella settimana lo S&P 500 ha chiuso a 7.659 (-1,95%) e il Nasdaq Composite a 26.140 (-4,5%), mentre il Dow Jones ha guadagnato lo 0,7%. Il mercato non ha venduto indiscriminatamente: ha ridotto la tecnologia, mentre energia e beni di consumo essenziali hanno beneficiato della rotazione.
Il detonatore è stato l'inflazione americana: il CPI di settembre è salito al 3,7% (core al 2,6%, quindi non solo energia) e il PPI dell'1,3% mensile, il maggiore incremento da marzo 2022. La Fed resta prudente e il mercato vede una pausa il 28 ottobre e un rialzo a dicembre. Riteniamo che il rischio di un ciclo aggressivo resti contenuto, ma sia prematuro pensare a un ritorno rapido a una politica accomodante.
Il fatto più interessante è che i rendimenti dei Treasury sono scesi nonostante i dati: il decennale è passato dal 5,24% al 5,08%. Ma i rendimenti calano perché si teme per crescita e credito, non perché l'inflazione rallenti, e per le azioni il minor tasso di sconto è stato più che annullato dalla revisione delle aspettative. Il punto è passato da «quanto crescerà l'AI» a «chi finanzia il conto». Il caso è CoreWeave: le obbligazioni emesse a giugno al 9,675% rendono oggi oltre il 15% e il titolo ha perso circa il 25%. L'High Yield USA si è allargato di 12 punti base a 323. Le prime trimestrali hanno comunque retto, con margini d'interesse record per JPMorgan, Citi e Wells Fargo e utili S&P attesi a +25%.
L'Europa, negli ultimi sette giorni, ha fatto molto meglio degli Stati Uniti: STOXX 600 +2,1% (644,7) e SMI +4,4% (14.391), con i difensivi premiati dalla rotazione, nonostante un'inflazione dell'Eurozona al 3,8% e un rialzo BCE atteso a dicembre. Gli emergenti hanno perso il 5,2%, con Giacarta -11,6% dopo l'ipotesi di MSCI di riclassificare l'Indonesia. La Cina sorprende sull'export (+36,3%), ma la domanda interna resta debole.
Il Brent è salito a circa $110, il dollaro ha toccato i massimi da maggio 2025 e l'oro ha ceduto lo 0,7% a $4.165. I flussi raccontano un cambio di composizione: +$13 miliardi sui fondi azionari USA, -$5,2 miliardi su quelli tecnologici. Gli investitori non lasciano l'azionario, ma lo ricompongono.
La settimana che entra
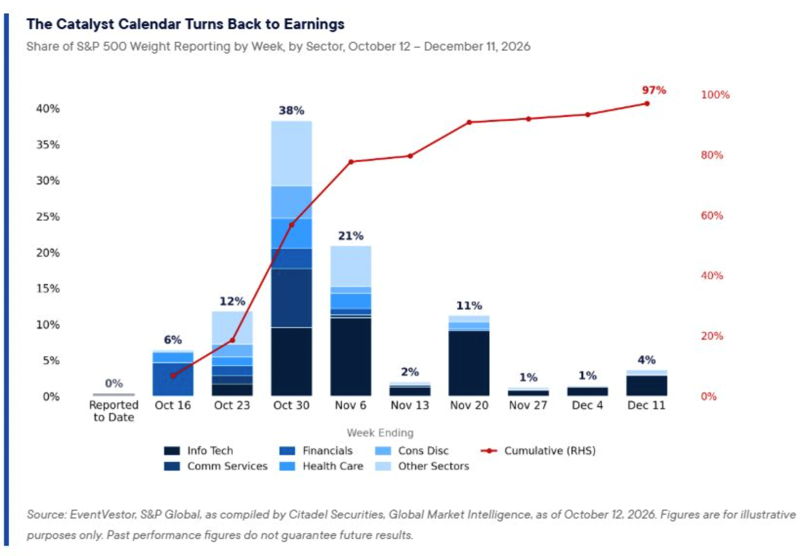
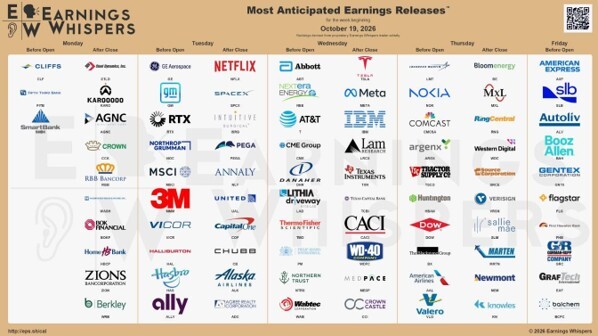
Il tema è la tenuta dell’AI trade con un decennale al 5%. Le trimestrali della tecnologia e dei semiconduttori dovranno mostrare che i ricavi crescono abbastanza da compensare il costo del capitale, con attenzione a capex, margini e generazione di cassa più che ai soli ricavi. CoreWeave e il credito legato all’AI restano il termometro. Sul fronte monetario, con la Fed in periodo di silenzio, il mercato è già posizionato su una pausa il 28 ottobre. In Europa contano spread sovrani e risultati societari, in Cina il PIL del terzo trimestre atteso a inizio settimana, da leggere insieme all’export record e alla domanda interna debole. Il Brent vicino a $110 resta la variabile che tiene alta l’inflazione.
Grafici della settimana
Dati di mercato
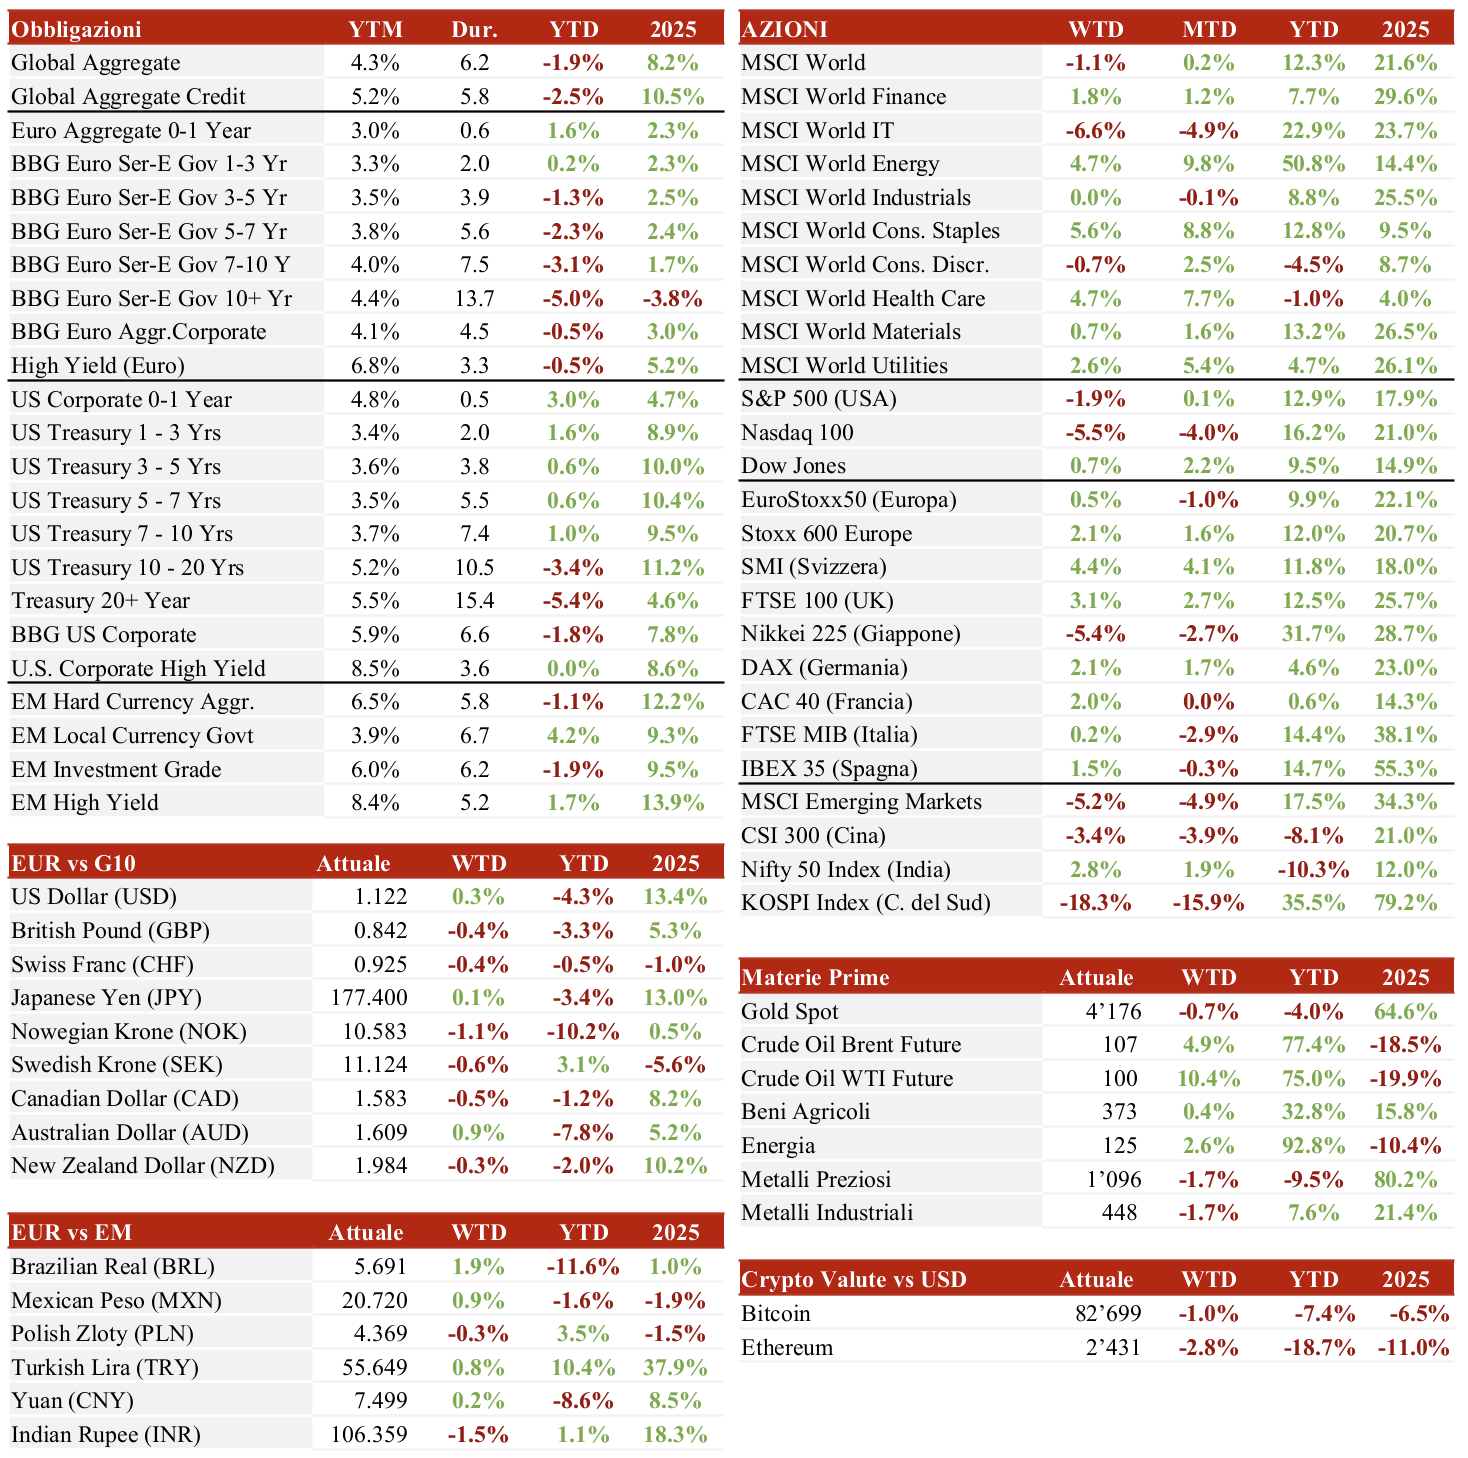
Fonte: BG Aequitum – Bloomberg – dati al 19.10.2026