
La settimana ha confermato una divergenza ormai strutturale tra un azionario che continua a premiare la crescita e un mercato obbligazionario che fa pagare sempre più caro il capitale. Martedì l'S&P 500 ha toccato il primo record da agosto e ha chiuso la settimana a 7.812 (+1,2%), mentre Nvidia si è avvicinata ai $6.000 miliardi di capitalizzazione.
Mercoledì però il decennale USA ha raggiunto il 5,36%, il livello più alto da circa ventiquattro anni, prima di ripiegare al 5,25% grazie alle buone aste del decennale e del trentennale. Il sostegno resta negli utili: per il terzo trimestre gli analisti attendono una crescita di circa il 25%, l'ottavo trimestre consecutivo a doppia cifra, e per la prima volta da anni le 493 società fuori dai Magnifici Sette dovrebbero crescere più dei grandi tecnologici. Ad ogni modo, il Russell 2000 ha perso lo 0,9%, perché le small cap restano le più esposte al costo del debito.
Sul fronte Fed, i verbali confermano che tutti i 19 membri hanno sostenuto il rialzo di settembre, mentre un rialzo a ottobre resta poco probabile (sotto il 20%), molto meno uno entro dicembre. Il segnale più preoccupante arriva dal Michigan: la fiducia dei consumatori scende a 46,3 e le aspettative d'inflazione a cinque anni salgono al 3,5%, mentre l'ISM dei servizi mostra prezzi ai massimi dal 2022. Se lo shock energetico contamina le aspettative di lungo periodo, la Fed ha meno margine per attendere. Sull'AI torna la volatilità. I semiconduttori perdono il 3,4% su stime più basse dei ricavi di OpenAI, che ribadisce poi l'obiettivo di $70 miliardi entro fine anno. La domanda fisica tuttavia non rallenta: Lumentum ha la propria componentistica ottica esaurita fino al 2029.
In Europa il tema dominante è diventato il rischio sovrano francese. L'OAT decennale si è avvicinato al 5% e lo spread con il Bund ha toccato circa 140 punti base, ai massimi dal 2011, prima di rientrare intorno ai 132-137. Per la prima volta in modo stabile la Francia rende più dell'Italia, un ribaltamento storico. Il deficit oltre il 5% e l'incertezza in vista delle presidenziali 2027 alimentano il premio per il rischio, mentre la BCE si mostra riluttante ad attivare lo scudo anti-spread (TPI). Le conseguenze si vedono ovunque: l'euro è sceso ai minimi da maggio 2025 sotto 1,12, le banche dell'Eurozona hanno perso circa l'8% in due settimane e il Gilt britannico ha toccato il 5,48%. Lo STOXX 600 ha chiuso invariato a 631,55, dopo una settimana molto volatile. Gli utili europei del terzo trimestre sono attesi al +21%, ma senza l'energia la crescita scende al 9,7%. In Germania gli ordini industriali sono crollati del 10,6% per il venir meno di grandi commesse nei trasporti, mentre la produzione industriale è risalita del 2%.
Il petrolio resta il convitato di pietra, con il Brent che torna intorno ai $105 dopo nove attacchi a petroliere a Hormuz in dieci giorni, nonostante Trump abbia escluso nuovi attacchi all'Iran prima del mid-term. Il dollaro registra la serie di rialzi settimanali più lunga dall'inizio del 2025. L'oro risale a $4.194 (+1,3%), mentre le crypto soffrono (Bitcoin -2,3%, Ether -6,9%). Tra gli emergenti, l'Hang Seng guadagna l'1%, l'India interrompe otto settimane di ribassi e il Brasile festeggia il vantaggio di Flávio Bolsonaro. In Cina la Golden Week registra viaggi record ma la spesa media più bassa da quattro anni.
I flussi fotografano il momento: $153,8 miliardi nei fondi monetari, il massimo da maggio. Gli investitori non abbandonano il rischio, ma preferiscono liquidità e carry alla duration. L'azionario continua a premiare la crescita, mentre il reddito fisso fa pagare sempre più caro il capitale, e in Europa anche il rischio politico. sul terminale..
La settimana che entra
Il dato decisivo della settimana sarà il CPI di settembre di mercoledì 14 ottobre, con l’inflazione headline attesa al 3,6% e il core al 2,5%. Il giorno seguente arriveranno vendite al dettaglio e PPI. Un dato sopra le attese riporterebbe il decennale verso il 5,30-5,50% e riaprirebbe il dibattito su un rialzo; un dato più morbido offrirebbe il primo vero respiro alla duration da mesi. Parte anche la stagione degli utili, con JPMorgan, Goldman Sachs, Citi e Wells Fargo il 13 ottobre e Bank of America e Morgan Stanley il giorno successivo. Conteranno soprattutto la guidance sul margine d’interesse e i commenti sulla qualità del credito al consumo. È anche l’ultima settimana di interventi della Fed prima del periodo di silenzio, con Warsh atteso a dialogare con Georgieva del Fondo Monetario.
In Europa l’attenzione sarà tutta sui discorsi di Lagarde e Schnabel: un segnale di disponibilità a usare lo scudo anti-spread farebbe rientrare lo spread francese, mentre il silenzio potrebbe spingerlo verso i 160 punti base, soglia oltre la quale il contagio a banche e credito diventerebbe più probabile. Arriveranno inoltre il dato finale sull’inflazione dell’Eurozona e il PIL britannico.
Grafici della settimana
Nuova cover dell’Economist... Sell signal or Contrarian buy?
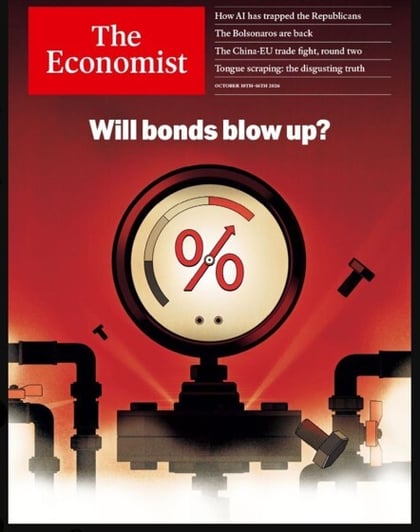
Fonte: The Economist
Dati di mercato
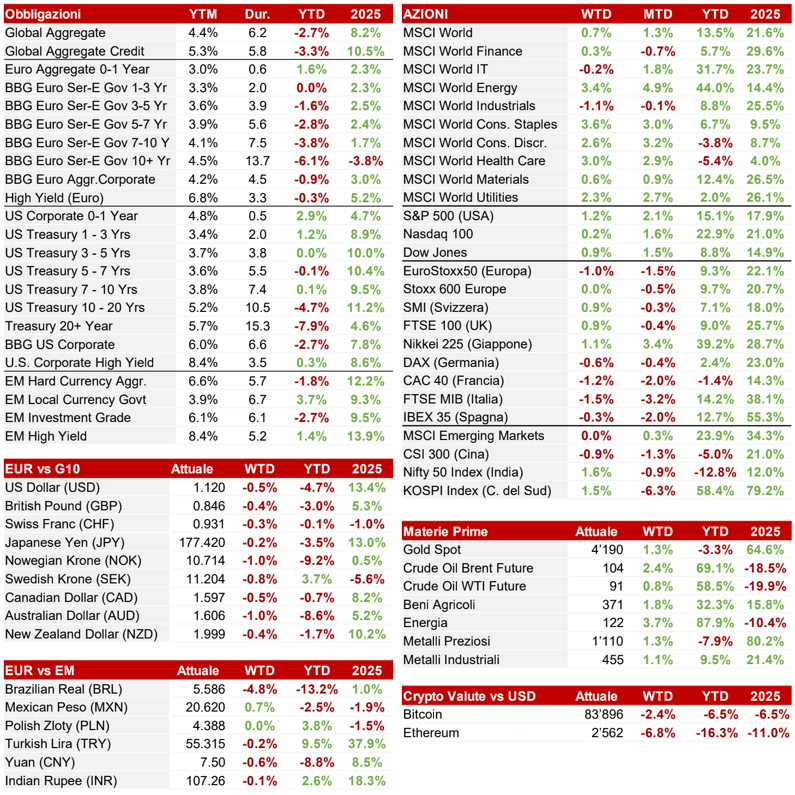
Fonte: BG Aequitum – Bloomberg – dati al 12.10.2026