
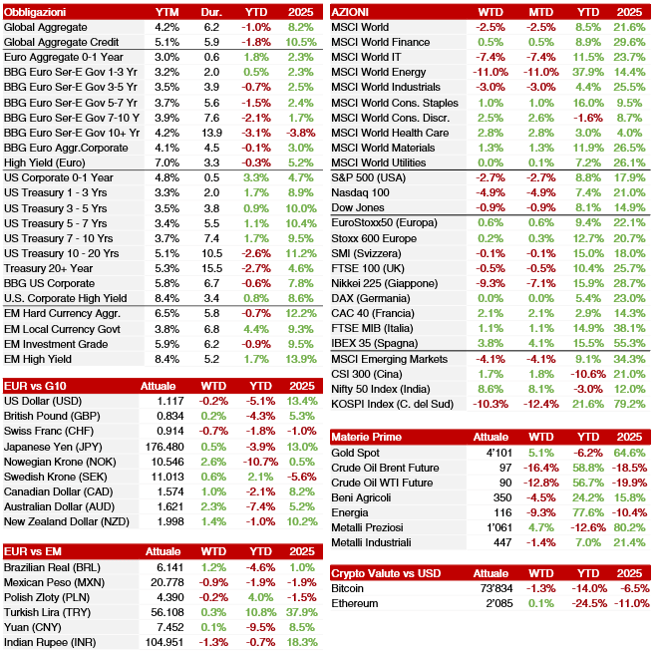
La settimana si è divisa in due e il confine è stato il voto di metà mandato in USA. Fino a mercoledì il mercato ha avuto tutto ciò che chiedeva: il petrolio è crollato di circa il 15% in due sedute, fino a $90, sulle speranze di una trattativa con l'Iran, e la vittoria dei Democratici al Congresso è stata letta come promessa di stallo legislativo, quindi meno spesa pubblica e meno pressione sui bond.
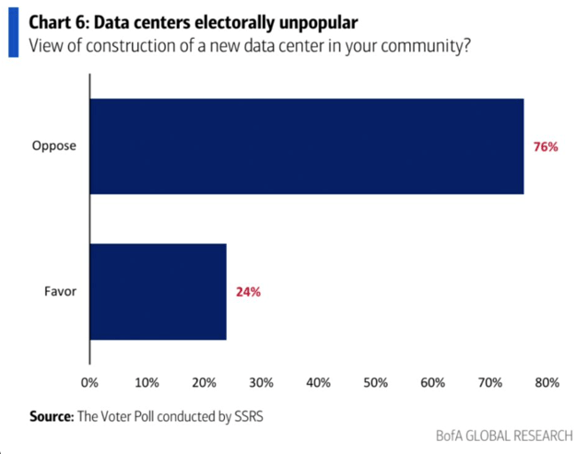
Mercoledì l'S&P 500 ha guadagnato l'1,6%, ma giovedì il vento è girato: il Nasdaq 100 ha perso il 6,4%, la peggior seduta dal marzo 2020, con $2.300 miliardi di capitalizzazione bruciati e i semiconduttori a -12%. Il detonatore è stato il timore che un Congresso democratico stringa le maglie su data center ed energia per l'AI. Per ora è un timore e non una norma, ma il mercato prezza le probabilità senza aspettare le leggi. L'S&P 500 chiude a 7.377 (-2,7%) e il Nasdaq Composite perde il 3,4%, quarta settimana consecutiva di ribasso.
Il filo che lega le notizie è il finanziamento. Dopo quasi tre mesi di assenza, le grandi tecnologiche sono tornate quasi tutte sul mercato obbligazionario: Meta ha raccolto $15 miliardi in dollari e €9 miliardi al debutto in euro, con ordini record per €53 miliardi, Apple $7,5 miliardi, Alphabet circa €6 miliardi, Oracle $10 miliardi di bond più altrettanti di azioni. La domanda per il credito di qualità non manca. L'anello debole invece comincia a cedere: giovedì SpaceX e CoreWeave sono state tra le principali vittime di un calo diffuso del credito, Apollo ha annunciato un approccio più difensivo e Microsoft sta ridimensionando l’accordo sul cloud con Oracle. Anche la valutazione attesa per l'IPO di Anthropic è stata rivista al ribasso dagli investitori dopo il selloff. Tuttavia, venerdì i dati sul lavoro hanno evidenziato +165.000 posti contro attese di circa 60-65.000, con revisioni positive per 84.000, disoccupazione al 4,1% e salari a +3,1% annuo. Il mercato prezza ora un rialzo a dicembre tra il 75% e l'80%. I Treasury hanno comunque fatto da rifugio, con il decennale a 4,86% (circa 7 punti base in meno) e il Bund al 3,25%. L'oro ha recuperato circa il 5% a $4.065, mentre Bitcoin ha fatto l'andata e ritorno da oltre $80.000 a $75.800.
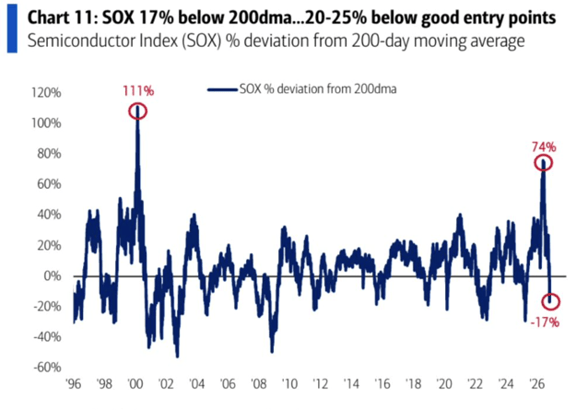
L'Europa chiude a 648,33 (+0,2%), ma la media nasconde il percorso: 657,40 mercoledì con le banche a +4,6%, poi giovedì il tecnologico a -3,2% (ASML -6,6%, Soitec -16,7%). Lo SMI è piatto a 14.797 dopo aver superato quota 15.000 in settimana. Il contagio più violento è stato in Asia: venerdì il Nikkei ha perso il 5,96% e il KOSPI il 6,02%, con SK Hynix a -10,4% e una settimana a -11,7%.
La settimana che entra
Il test è il CPI di ottobre, martedì 10 alle 14:30, con Hassett che ha già detto che la Fed «agirebbe» se il dato fosse alto. Riteniamo che non possa ancora riflettere il sollievo di questa settimana, perché ottobre è stato il mese del petrolio ai massimi, e l'effetto del calo si vedrebbe semmai a novembre. Venerdì 13 segue il PPI. Sul fronte politico seguiremo i primi segnali concreti del nuovo Congresso su data center e regolamentazione dell'AI, i colloqui USA-Iran e la quotazione di Anthropic. Come termometro terremo d'occhio gli spread di CoreWeave e dei debitori AI.
Curiosità della settimana
Nvidia: il rischio «uomo chiave» non era nel modello
Domenica il consiglio di amministrazione di Nvidia ha avviato un'indagine indipendente per verificare se Jensen Huang sia stato bersaglio di un'operazione di spionaggio straniero, dopo che il CEO ha ammesso ai dipendenti una relazione extraconiugale con un'ex dirigente di Megaspeed, la società di Singapore accusata di contrabbandare chip Nvidia verso la Cina e che il governo americano sospetta legata all'intelligence di Pechino. Huang, 63 anni, resta al suo posto in attesa dell'esito, e il board dichiara di non avere «motivo di ritenere» che segreti aziendali o di sicurezza nazionale siano stati compromessi. Il punto per gli investitori non è la vicenda privata, ma la struttura che la rende sistemica: Nvidia non ha un piano di successione pubblico né un erede riconoscibile, e Huang ha costruito un'organizzazione senza gerarchia convenzionale in cui i riporti diretti eseguono le sue decisioni. La società ha toccato in ottobre una capitalizzazione record vicina a $5.800 miliardi, oggi scesa sotto i $5.000, e pubblica i conti a fine mese. Se, come calcolava Barclays la settimana scorsa, il 60% della crescita attesa degli utili dell'S&P 500 viene dai semiconduttori, una parte rilevante di quel 60% dipende da una persona sola e dal suo rapporto con la Cina, che era già il nodo geopolitico più delicato del settore.
Chi vendeva giovedì: le macchine, non solo gli uomini
I $2.300 miliardi bruciati dal Nasdaq 100 giovedì sono il maggior calo di valore in una singola seduta della storia, e secondo JPMorgan una parte del movimento l'hanno fatta le strategie sistematiche. Quando gli indici hanno rotto i livelli tecnici chiave (il Nasdaq ha tagliato la media mobile a 40 settimane), i CTA e gli altri fondi trend-following hanno ridotto la leva fino a passare netti corti sull'azionario USA, con vendite per circa $11 miliardi di futures sull'S&P 500 nella prima ora e mezza di contrattazioni. Gli ETF a leva hanno venduto oltre $60 miliardi in chiusura, per il 90% su prodotti tecnologici. Il dato che conta per la settimana entrante è che la pressione potrebbe non essere finita: i portafogli a volatilità obiettivo avrebbero ancora circa $50 miliardi da vendere nei prossimi giorni, perché la leva target scende dal 67° al 30° percentile, e i modelli di Barclays stimano fino a $135 miliardi di futures in 24-48 ore, uno dei maggiori aggiustamenti dai tempi del Covid. La consolazione è che gli ETF a leva hanno già fatto gran parte del lavoro, e che nei selloff passati gli acquisti sui ribassi hanno assorbito una parte di questi flussi meccanici.
Grafici della settimana
Fonte: BofA
Fonte: BofA
Dati di mercato
Fonte: BG Aequitum – Bloomberg – dati al 09.11.2026