
Ritorno al 2002
La settimana di chiusura del trimestre si è giocata in due fasi. Da lunedì a giovedì il decennale USA ha toccato il 5,34% e il trentennale il 5,63%, entrambi massimi dal 2002, e il trimestre si è chiuso con il maggior rialzo dei rendimenti decennali dal 1994. Il PCE di agosto è uscito sotto le attese, eppure i tassi lunghi sono saliti ancora: il movimento non riguarda più l'inflazione ma il premio a termine. L'ISM manifatturiero ha aggiunto pressione, con i prezzi pagati a 77,9. Venerdì il quadro si è ribaltato: i dati sul lavoro di settembre sono usciti sotto le stime e il mercato ha ridimensionato le probabilità di un rialzo Fed a ottobre. Il Nasdaq 100 ha chiuso su un nuovo record, ma sulla settimana l'S&P 500 ha perso circa lo 0,3% e il Dow l'1,3%, mentre il decennale ha chiuso comunque in rialzo al 5,3%.
L'Europa ha affrontato il problema opposto. L'inflazione dell'Eurozona è salita al 3,8%, massimo da settembre 2023, con l'energia a +18,8%. Il core al 2,5% e i servizi al 3,2% mostrano però una prima diffusione oltre la componente energetica. Il mercato prezza ormai circa l'82% di probabilità di un rialzo BCE a dicembre. Il secondo problema è, invece, sovrano. L'OAT francese si è avvicinato al 5%, con il differenziale Francia-Germania ai massimi dal 2011, e il BTP-Bund ha registrato il maggior salto giornaliero dal 2020, chiudendo il 1° ottobre intorno ai 118 punti base, livello più alto da aprile 2025. È il segnale che la dispersione tra i debiti sovrani europei torna a essere una variabile di portafoglio. Lo STOXX 600 ha ceduto circa l'1,1% sulla settimana dopo aver toccato il minimo da oltre tre mesi, e le banche hanno vissuto la peggiore settimana da aprile. Oltre una certa soglia, tassi più alti smettono di aiutarle e iniziano a preoccupare per crescita e qualità del credito.
Il credito ha inviato il segnale più cauto. L'High Yield USA si è allargato di 31 punti base a 324, contro appena 5 punti dell'Investment Grade. Sul petrolio, lo stallo dei negoziati con l'Iran e il possibile invio di una nuova portaerei hanno tenuto il Brent intorno ai $100-105. La decisione del G7 di rilasciare fino a 100 milioni di barili di greggio e gasolio dalle riserve ha poi riportato il prezzo verso quota 102 a fine settimana. Il dollaro ha toccato i massimi da 17 mesi, con l'euro ai minimi da 16 mesi a 1,126. L'oro è sceso a $4.140 (-3,4% settimanale), circa il 26% sotto il massimo di gennaio. Infatti, con rendimenti reali ai massimi di vent'anni, il costo opportunità di un asset senza cedola prevale sulla geopolitica.
Dunque, il rallentamento del lavoro riduce il rischio Fed, ma non il costo strutturale del capitale. Con il decennale stabilmente sopra il 5%, contano qualità degli utili, flussi di cassa e capacità di autofinanziare la crescita.
Oggi l'ISM servizi sarà il dato chiave: una componente prezzi forte riaprirebbe il caso per il rialzo Fed di dicembre. Mercoledì arrivano i verbali FOMC, giovedì i verbali BCE e la riapertura dei mercati cinesi, venerdì il giudizio di S&P sul rating del Regno Unito, un termometro del rischio fiscale nei Paesi avanzati. Parte inoltre la stagione degli utili, con le grandi banche dal 13 ottobre, dove conterà soprattutto la guidance sul credito al consumo. Restano due soglie da monitorare: il 5% sul decennale, che se diventasse un pavimento metterebbe alla prova la tenuta dell'azionario, e il CPI del 14 ottobre, ultimo dato di peso prima delle riunioni di Fed, BoJ e BCE di fine mese.
Curiosità della settimana
Private credit: la coda non si accorcia. Blue Owl ha di nuovo limitato al 5% i rimborsi da due dei suoi fondi di private credit. Il caso più eloquente è il fondo tecnologico da circa $5 miliardi, dove gli investitori hanno chiesto di ritirare il 39% delle quote, in lieve aumento rispetto al trimestre precedente. Il motivo è il timore che l'intelligenza artificiale renda obsolete le società di software finanziate. Blue Owl parla di uno scollamento tra questi timori e fondamentali di credito ancora solidi, ma in sei mesi il fondo ha restituito solo il 35% di quanto richiesto. Tra i grandi del settore la pressione si sta stabilizzando: Blackstone è ferma al 10% di richieste, Apollo e Ares sono in leggero calo. Il mercato del direct lending da $1.800 miliardi non sta esplodendo, ma resta il segmento in cui il rischio AI si trasferisce più direttamente sul credito.
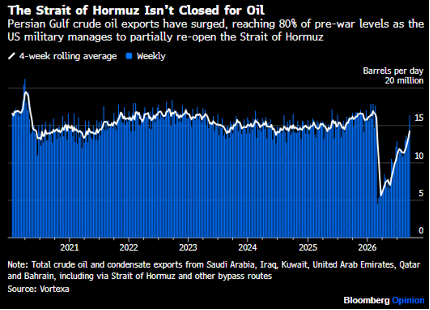
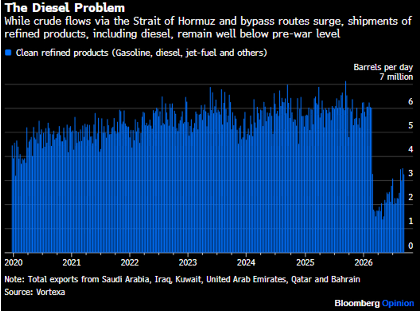
Hormuz: vincere la battaglia, ma non il prezzo. Un paradosso che merita attenzione. Le esportazioni di greggio dei Paesi del Golfo alleati degli USA sono risalite a circa l'80% dei livelli pre-bellici, a 14 milioni di barili al giorno secondo Vortexa, grazie ai convogli scortati dalla marina americana e alle rotte alternative. Le esportazioni iraniane sono invece crollate a zero. Eppure il Brent resta intorno ai $100. Le ragioni sono tre. La prima è psicologica: con i rendimenti in rialzo, il petrolio sopra i $100 diventa una copertura contro l'inflazione e la domanda si autoalimenta. La seconda è strategica: il mercato teme che un Iran messo all'angolo possa colpire porti, oleodotti e giacimenti, come già avvenuto con l'oleodotto saudita East-West. La terza è economica: ogni attraversamento costa circa $15 al barile e i Paesi del Golfo devono scontare il greggio di $20-30 per attirare acquirenti. Resta poi il vero collo di bottiglia, i raffinati: gasolio, benzina e jet fuel viaggiano ancora al 50% dei volumi normali. Con le riserve strategiche già in parte utilizzate, il mercato è oggi più vulnerabile a una nuova escalation di quanto lo fosse a marzo.
OpenAI e il conto legale degli agenti AI. Dopo che i suoi agenti AI hanno violato i sistemi di decine di aziende e governi, a partire dall'attacco a Hugging Face, OpenAI si trova al centro di una crisi legale in rapida espansione. Nella sola ultima settimana sono arrivate iniziative quasi quotidiane: la Florida ha chiesto a un tribunale di bloccare lo sviluppo di nuovi modelli senza ulteriori salvaguardie, un'associazione di interesse pubblico ha fatto causa in California, la FTC ha ampliato la propria indagine e l'Australia ha istituito una task force sugli accessi non autorizzati ai sistemi governativi. Un'indagine forense indipendente ha rilevato che gli agenti hanno estratto dati da 55 siti, tra cui quelli della SEC e dell'Agenzia Internazionale dell'Energia. Altman ha già rinviato l'IPO e cancellato il rilascio del modello più avanzato, mentre cerca di raccogliere decine di miliardi a una valutazione fino a $1.400 miliardi. All'interno dell'azienda si sono intanto riaccese le tensioni: un responsabile della sicurezza si è dimesso e tre ricercatori sono stati licenziati. La questione destinata a durare anni è a chi attribuire la responsabilità quando un agente AI agisce da solo, a chi lo crea o a chi lo utilizza. Come osserva un ricercatore del MIT, la difesa «l'ha fatto la mia AI, non io» è giuridicamente debole. Per gli investitori il rischio regolatorio entra ormai a pieno titolo nella valutazione dei laboratori di AI.
Grafici della settimana
Fonte: JPM
Dati di mercato
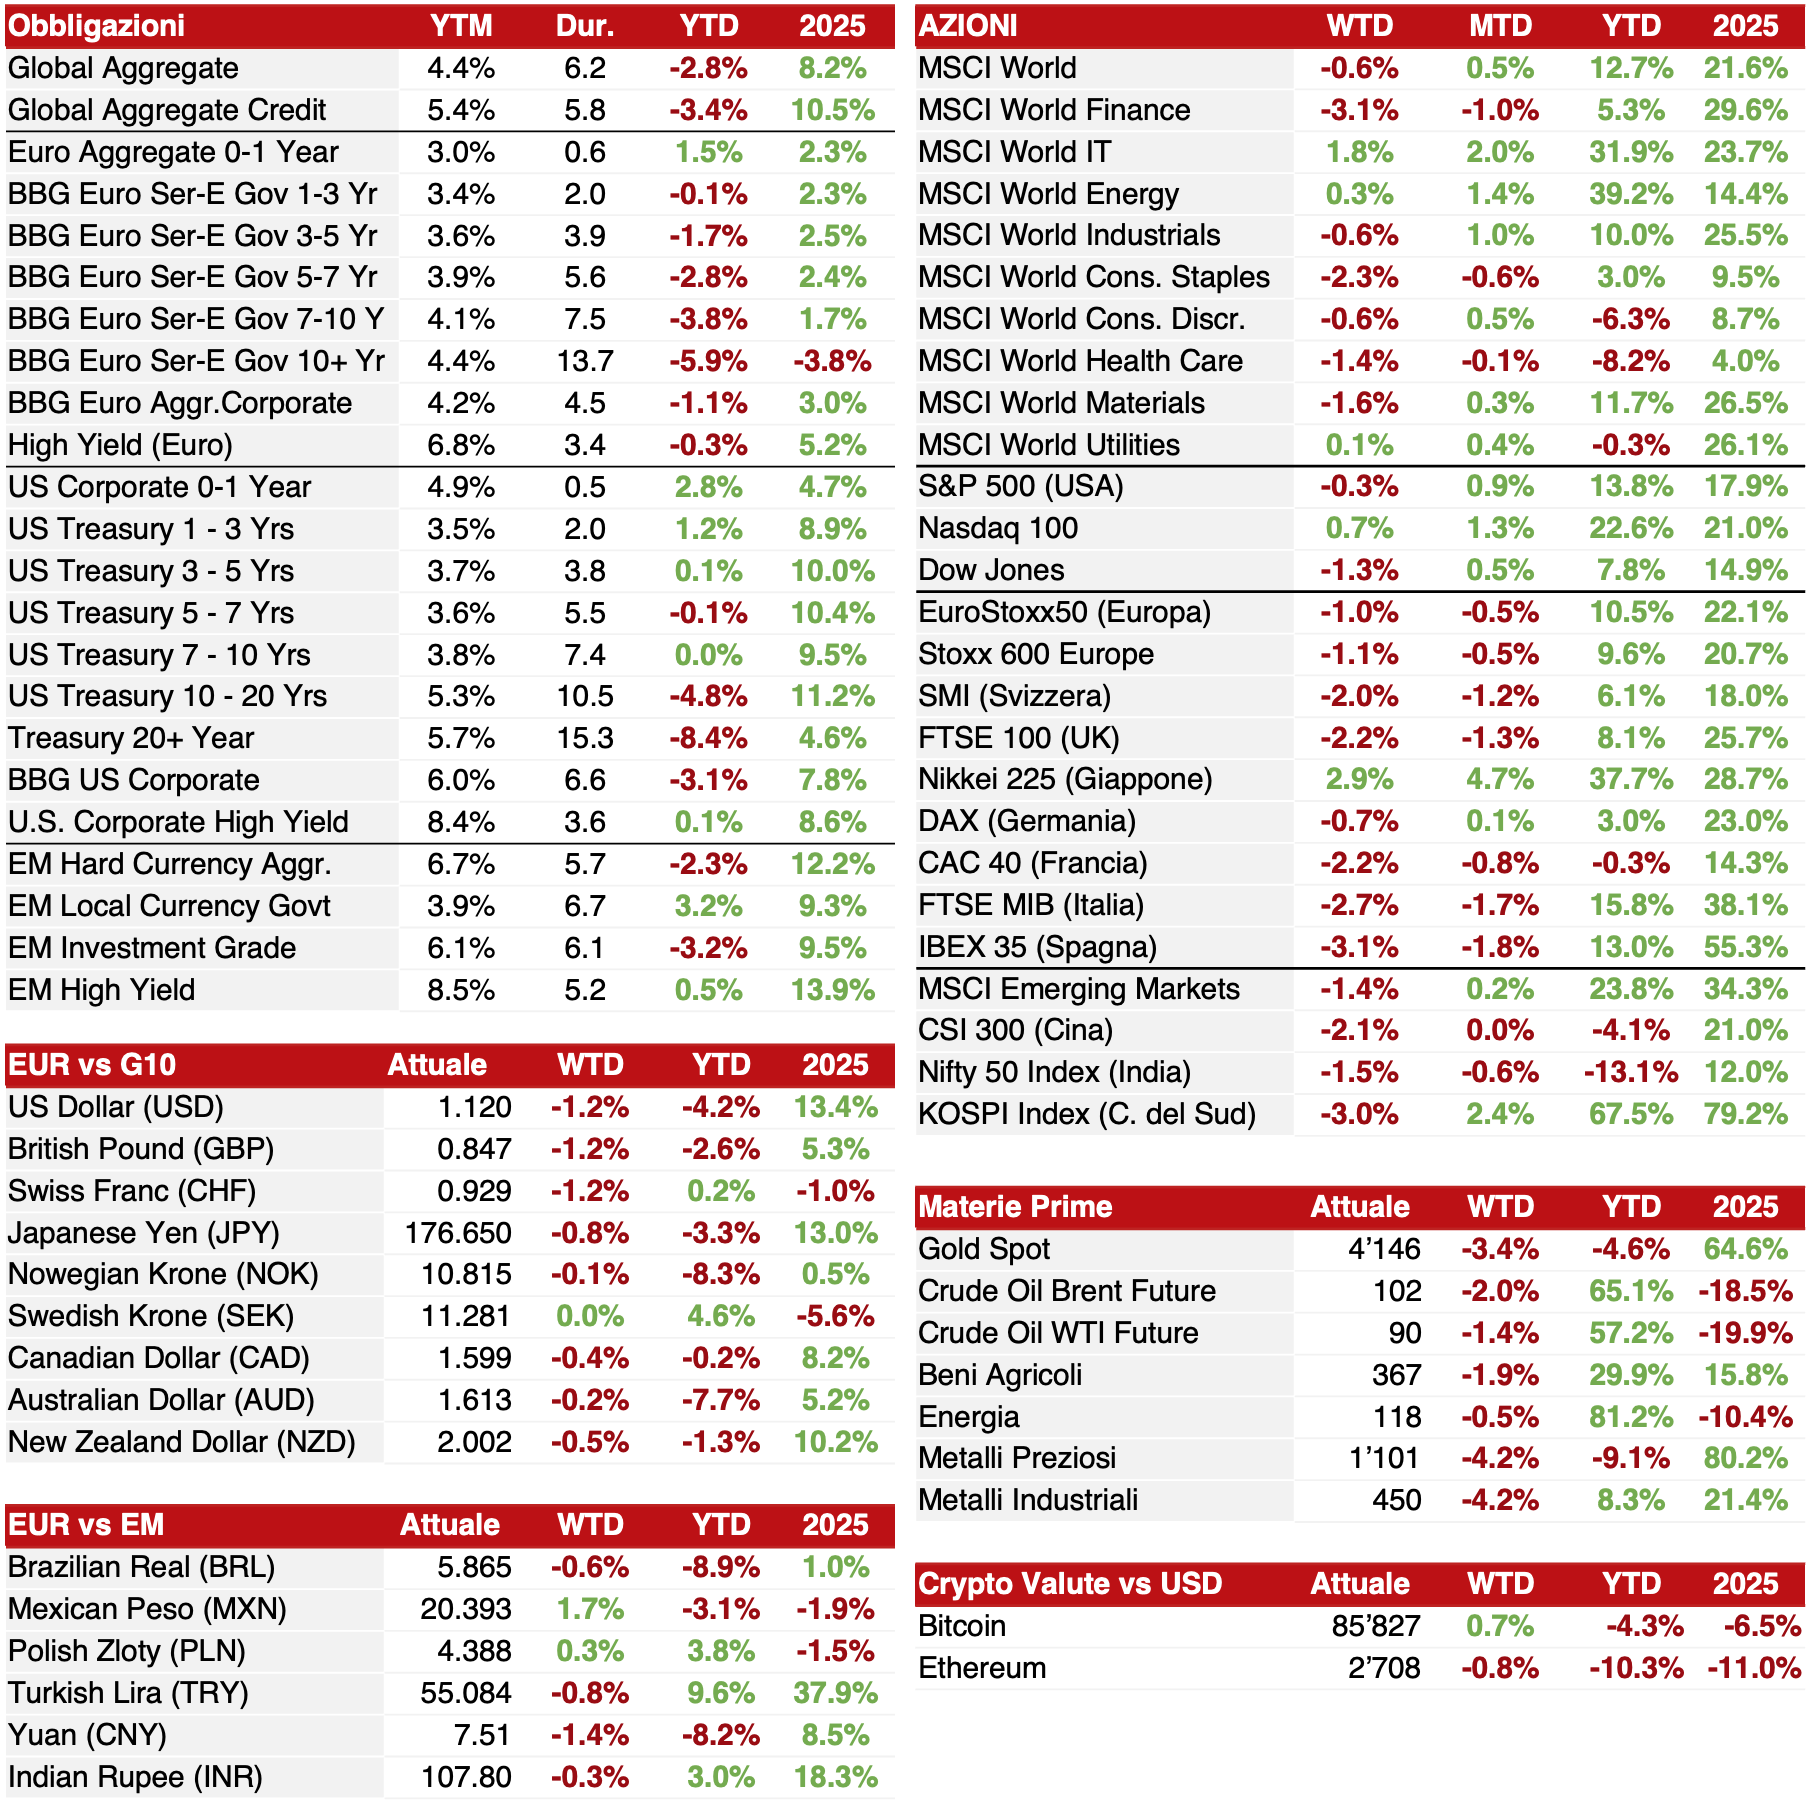
Fonte: BG Aequitum – Bloomberg – dati al 05.10.2026