
Settimana a due velocità per i mercati: dopo un avvio sostenuto dall'entusiasmo per l'AI, le trimestrali delle Big Tech hanno innescato le vendite. Il bilancio settimanale è negativo (S&P 500 -0,57%, Dow Jones -0,85%, Nasdaq 100 -1,98%), appesantito dal crollo di venerdì.
Nella sua peggiore seduta da giugno, il Nasdaq 100 ha perso il 3,5% (S&P -1,8%), bucando la media a 100 giorni e sfiorando la correzione tecnica. L'indice chiude il mese a -6,7% (-7,8% dai massimi del 6 ottobre), a fronte del +5% della versione equal weight: la rotazione settoriale ha retto per tutto il mese, ma ha ceduto nel finale. Il dato sugli utili è buono: delle 299 società dell'S&P 500 che hanno riportato, l'82% ha battuto le attese e la crescita degli utili del terzo trimestre è stimata al 31,6%. La settimana era partita bene.
Lunedì Anthropic ha depositato la richiesta di IPO (Nasdaq, simbolo ANT), i semiconduttori hanno ripreso a salire e il collocamento di azioni Meta da $25 miliardi ha raccolto cinque volte l'offerta. Poi sono arrivati i conti, e hanno diviso il campo. Microsoft ha convinto, con Azure in crescita del 48% e un free cash flow di $18,6 miliardi nonostante investimenti per $45 miliardi. Alphabet ha invece deluso a causa degli eccessivi investimenti e il titolo ha perso il 12,6%. Amazon ha un free cash flow a dodici mesi di -$42 miliardi e ha attivato finanziamenti dai fornitori fino a $80 miliardi, mentre Intel, dopo una guidance debole, ha segnato venerdì la peggior seduta in oltre quarant'anni (-28,6%).
Sulla Fed, mercoledì il comitato ha lasciato i tassi a 3,75-4,00% con un voto 10-2. I dati spiegano la fermezza: PIL del terzo trimestre a +3,4% annualizzato e PCE al 3,6%, mentre il reddito disponibile reale cala dello 0,3%. Il decennale ha chiuso al 4,94%, circa 6 punti base in meno sulla settimana, perché i Treasury hanno ripreso il ruolo di rifugio nei giorni di tensione sulla tecnologia.
In Europa il tono è stato migliore: lo STOXX 600 ha guadagnato l'1,7%, il FTSE MIB l'1,9% e lo SMI il 2,4%, il migliore del panorama. Il PIL dell'area euro è cresciuto dello 0,4%, ma con differenze nette, perché la Francia ha registrato un -0,1% e venerdì Fitch ne ha portato l'outlook a negativo con un intervento non programmato. Lo spread OAT-Bund è nell'area dei 165 punti base, mentre il BTP-Bund si è ridotto a 119, segno che il mercato distingue tra Italia e Francia. La BCE ha lasciato i tassi al 2,50%, con un rialzo a dicembre prezzato all'82%, e la notizia istituzionale è l'uscita anticipata di Lagarde, il 7 febbraio 2027.
In Asia la Cina delude: il PMI manifatturiero di ottobre è sceso a 49,3, il CSI 300 ha perso circa il 2,9% e l'economia resta a due velocità, con tecnologia e industria competitive e domanda interna fragile. In Giappone la BoJ ha lasciato il tasso all'1,25%, ha detto che l'inflazione sottostante ha raggiunto il 2% e ha triplicato le vendite di ETF.
Sulle materie prime, il Brent ha chiuso a $117,64, il quarto rialzo mensile consecutivo, mentre l'oro è caduto del 3% a circa $3.875.
La settimana che entra
Il calendario è denso. Lunedì 2 novembre riporta Apple (dopo la chiusura), insieme ad AMD: è il dato più delicato per capire se la correzione tecnologica si approfondisce o si stabilizza. Martedì 3 si votano i midterm americani: il mercato si aspetta che i Democratici conquistino almeno una Camera, mentre un esito diverso sarebbe letto come via libera a un'escalation contro l'Iran.
Mercoledì 4 arrivano l'inflazione flash dell'area euro (4,0% atteso, dal 3,8%), l'inflazione svizzera (1,2%) e l'annuncio trimestrale di rifinanziamento del Tesoro USA, che pesa sul premio a termine. Giovedì 5 la Bank of England dovrebbe alzare i tassi di 25 punti base al 4,00% (probabilità del 96%): conterà soprattutto l'indicazione sulle mosse successive. Venerdì 6 i payroll di ottobre (consenso +65.000, dopo i +29.000 di settembre): sopra 100.000 il rialzo di dicembre sarebbe confermato, sotto 30.000 comincerebbe a vacillare.
Curiosità della settimana
Claude dice «sì» all'IPO di Anthropic, GPT dice «no»
Axios ha dato in pasto il prospetto di 335 pagine a due modelli, con le stesse regole e senza accesso al web. Alla domanda se investirebbe, Claude risponde «sì, a un prezzo sensato», citando ricavi per $16,3 miliardi nel primo semestre 2026 (contro $4,6 miliardi in tutto il 2025), un utile operativo di $974 milioni nel secondo trimestre e $131,7 miliardi di liquidità. GPT 6.1 Sol sconsiglia invece l'investimento, per gli impegni di leasing di lungo periodo, il controllo concentrato del management e l'incertezza sul prezzo.
Il rating: Anthropic potrebbe nascere «spazzatura»
Secondo il FT, Blackstone ha detto agli investitori del finanziamento da $63 miliardi per i chip (il progetto «North Star») che Anthropic potrebbe ricevere dopo la quotazione un rating sotto investment grade, nella fascia alta dei BB, contro le indicazioni precedenti di un rating IG entro fine anno. Le conseguenze sono concrete: molti fondi pensione e assicurazioni non possono detenere grandi posizioni in emittenti high yield, e Anthropic, che prevede di spendere oltre $800 miliardi in infrastrutture fino al 2045, dovrebbe continuare ad appoggiarsi ai fornitori con rating elevato (per ora, è Broadcom a garantire più di $42 miliardi dei prestiti senior). Barclays: «l'AI non è più l'economia, sono solo i semiconduttori»
Alexander Altmann di Barclays calcola che il 60% della crescita degli utili attesa per l'S&P 500 il prossimo anno venga dai semiconduttori e il 75% dalla tecnologia nel suo insieme. L'indice, osserva, assomiglia più al coreano Kospi che a un paniere di circa 500 titoli diversificati. Venerdì l'indice SOX è sceso fino a -9,4% in giornata, il peggior movimento intraday da inizio giugno. Per chi ha un portafoglio «diversificato» sull'indice americano, la concentrazione è il rischio che il mercato ha ricominciato a prezzare.
Reddit: conti ottimi, ma Google e l'AI tolgono il traffico (-29%)
La trimestrale di Reddit è un caso di scuola. Ricavi $895 milioni (+53%) e utile per azione sopra le attese, ma gli utenti giornalieri sono stati 130,3 milioni contro i 133,5 attesi e la guida per il quarto trimestre è sotto il consenso. Il CEO Huffman attribuisce il calo a Google, che con le sintesi AI porta meno utenti sul sito: in ottobre sono scesi di oltre un milione a settimana, e l'azienda avverte che gli utenti potrebbero calare di una percentuale a doppia cifra bassa nel quarto trimestre. Il titolo ha perso il 29,2% (a $91,73), la peggiore seduta dall’IPO.
Il calendario sorride (forse): la «Santa rally»
Per Jim Reid di Deutsche Bank l'S&P 500 avrebbe dovuto toccare il minimo stagionale il 27 ottobre per poi salire «quasi a senso unico» fino a fine anno, con anno di midterm e fine anno che si allineano come il calendario raramente consente. Dal 1950, nelle otto sedute attorno alle elezioni, il rendimento mediano è stato del +2,7%. Lo stesso Reid ammette però che la stagionalità «non è un destino» e che i timori su Iran, AI e Francia non spariscono: venerdì l'indice ha perso l'1,8%.
Il filo comune: che si tratti di rating, di prospetti, di utili concentrati o di traffico web, la domanda del momento non è più se l'AI funzioni, ma chi ne sostiene i costi e chi ne raccoglie i ricavi.
Grafici della settimana
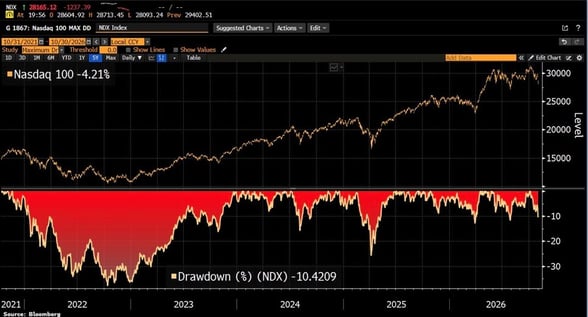
Fonte: HolgerZ, Bloomberg
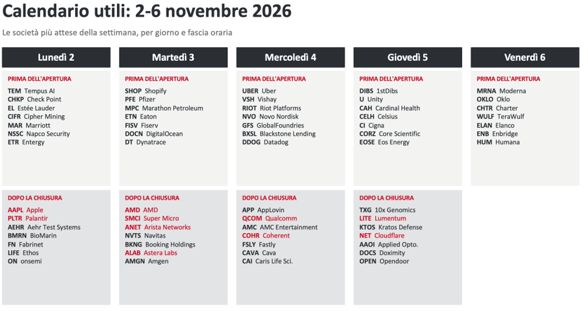
Fonte: Earnings Whispers
Dati di mercato
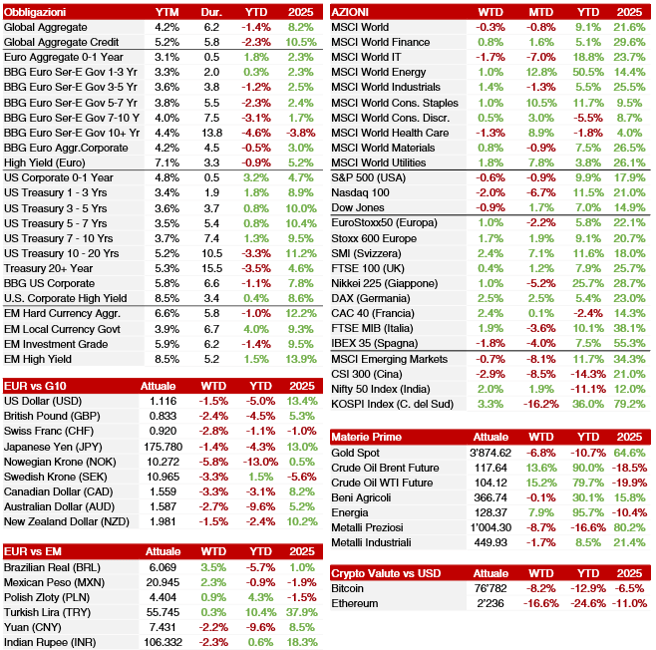
Fonte: BG Aequitum – Bloomberg – dati al 30.10.2026